
Claude Fable 5.2 pour les CGP : le guide, du RGPD aux prompts à copier
,par Thomas Higadère,26 min de lecture
Plus fort sur le travail long, et 20 % moins cher.
Claude Fable 5.2 est sorti le 9 novembre 2026. Pour un CGP, un CIF ou un courtier IAS, il sert moins à répondre à des questions qu’à construire les outils du cabinet : une allocation sur toute la gamme d’un contrat, un bilan patrimonial complexe, un simulateur, un suivi des opérations. Ce guide dit ce que le modèle change, ce que la réglementation autorise, comment obtenir l’accord du client, et donne pour chaque outil les données à réunir, les étapes et le prompt à copier.
Ce qu’il faut pour suivre : un ordinateur et un abonnement Claude professionnel au nom du cabinet. Les quatre outils se construisent seul, en quelques soirées.
L’essentiel en une page
1 million de tokens. C’est la quantité de texte que Fable 5.2 lit d’un seul coup, environ 555 000 mots : toute la gamme d’un contrat, ou un recueil complet avec ses annexes.
8 $ et 40 $. Le prix par million de tokens, en entrée et en sortie, contre 10 $ et 50 $ pour Fable 5.1.
30 jours. La durée de conservation de vos échanges chez Anthropic. C’est le point à connaître avant d’y mettre une donnée client.
Les cinq idées du guide
- Fable 5.2 est fait pour les tâches longues. Lire toute la gamme de fonds d’un contrat, structurer une situation patrimoniale complexe, coder un simulateur. Pour reformuler un mail, un modèle deux fois moins cher suffit.
- Un compte gratuit ou personnel n’est pas un outil professionnel. Sans contrat de sous-traitance, vous n’avez pas le droit d’y mettre des données clients. Cela vaut pour ChatGPT comme pour Claude.
- Fable 5.2 conserve vos échanges 30 jours. Il ne fonctionne pas en « zéro conservation » pour un cabinet. La bonne pratique est donc de travailler sans donnée nominative.
- Le client est informé, et il donne son accord par écrit. S’il refuse, ou tant que vous n’avez pas son accord, vous pseudonymisez. La méthode est en partie 3.
- L’IA prépare, vous validez et vous signez. Le devoir de conseil reste le vôtre. Chaque chiffre fiscal et chaque fonds cité se vérifie.
01 · Le modèle : ce que Fable 5.2 change
Fable 5.2 est le modèle le plus puissant qu’Anthropic rend accessible à tous. Une version jumelle, Mythos 5.2, est réservée à des organisations vérifiées en cybersécurité et en sciences du vivant.
La fiche d’identité
| Fable 5.2 | Ce que ça change pour vous | |
|---|---|---|
| Lecture | 1 million de tokens | Toute la gamme d’UC d’un contrat, ou un recueil complet avec ses annexes, dans une seule conversation. |
| Réponse | Jusqu’à 128 000 tokens | Un bilan complet ou le code entier d’un simulateur en une fois. |
| Raisonnement | Toujours actif, effort réglable | Il réfléchit avant de répondre. Plus l’effort est élevé, plus c’est précis, et plus c’est long et coûteux. |
| Vitesse | Jusqu’à 30 % plus rapide que Fable 5.1 | Les tâches longues restent longues : comptez plusieurs minutes. |
| Connaissances | Fiables jusqu’à juin 2026 | Il ne connaît pas seul la dernière loi de finances. Vous lui donnez les barèmes. |
| Prix à l’usage | 8 $ en entrée, 40 $ en sortie, par million de tokens | 20 % de moins que Fable 5.1, mais le double d’Opus 5.5 (4 $ et 20 $). |
| Accès | Forfaits Pro, Max, Ultra, Team, Enterprise, et API | Sur Pro et sur les sièges Team standard, Fable compte pour 50 % maximum de la limite hebdomadaire. |
Face aux autres modèles du marché
Six tests publiés par Anthropic au lancement, retenus parce qu’ils ressemblent le plus à votre quotidien : travail de bureau, missions complètes, lecture de graphiques, enchaînement de tâches entre logiciels.
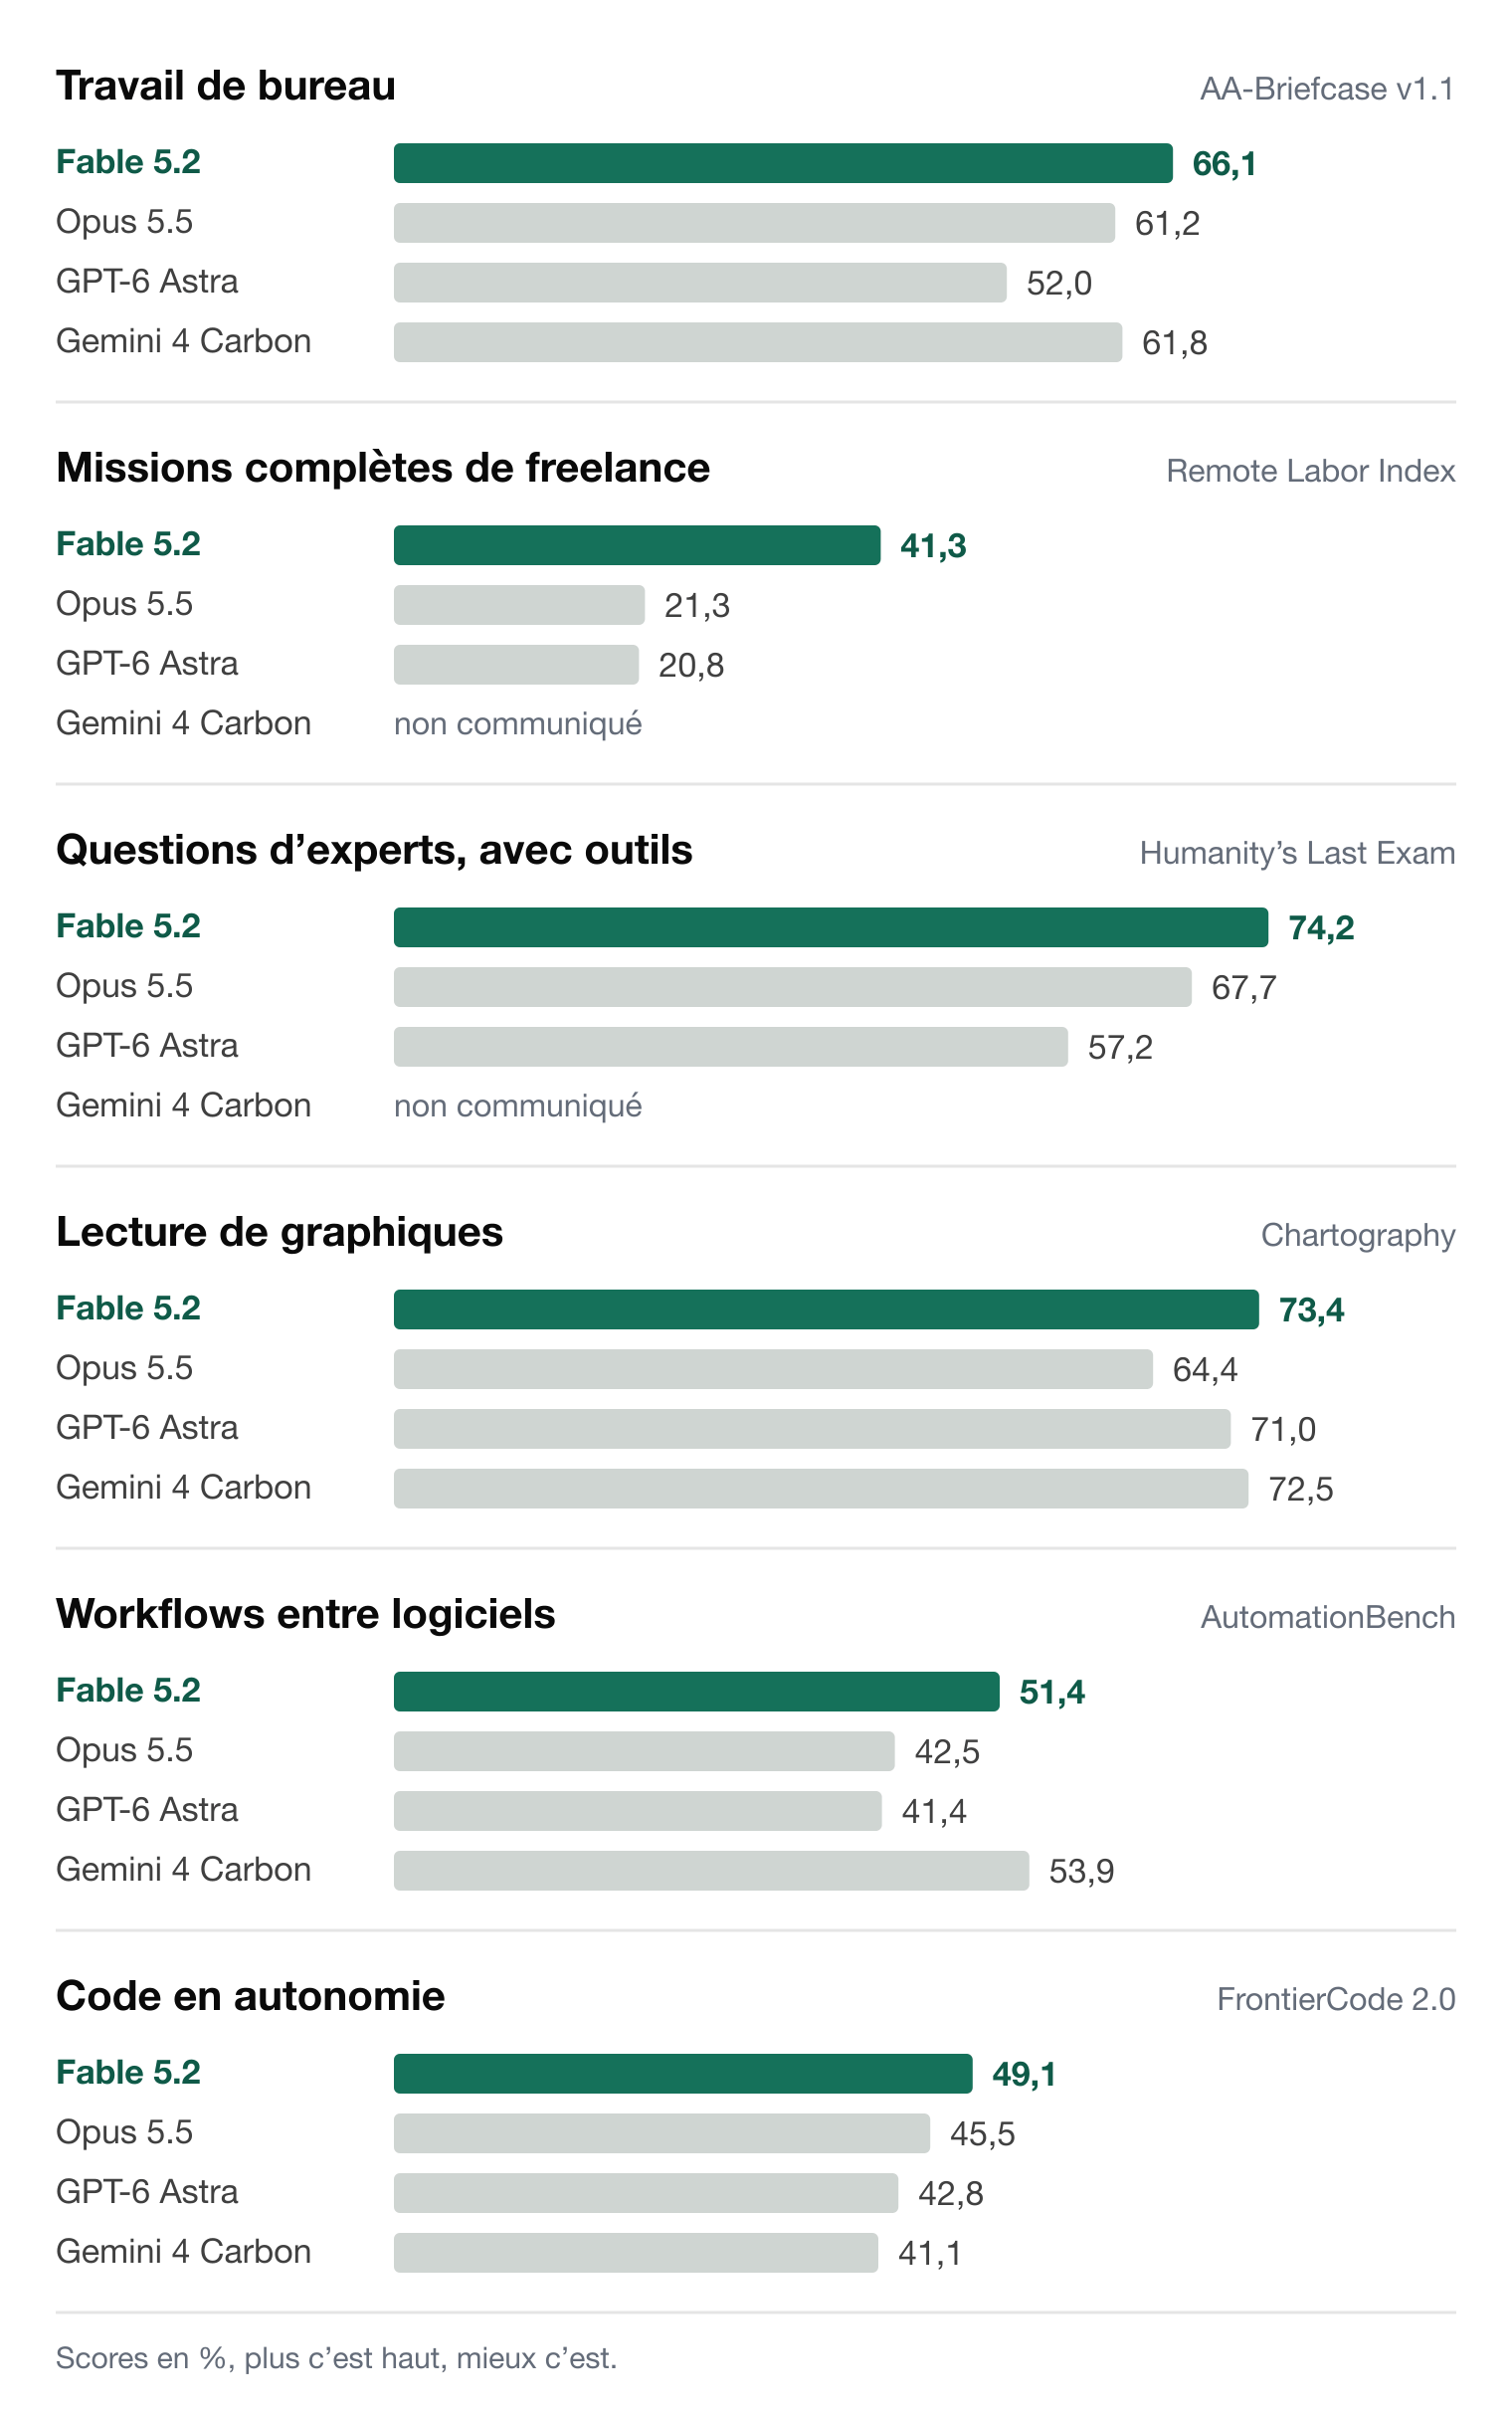
Ce que disent les tests indépendants. L’indice d’Artificial Analysis place Fable 5.2 en tête avec 65 points, devant Gemini 4 Carbon (60) et GPT-6 Astra (57).
Là où il ne gagne pas. Gemini 4 Carbon fait mieux sur les workflows entre logiciels (53,9 % contre 51,4 %). Et Fable 5.2 est le plus cher et le plus lent par tâche dans les mesures indépendantes.
Quel modèle pour quelle tâche
| Votre tâche | Modèle conseillé | Pourquoi |
|---|---|---|
| Mail client, reformulation, résumé d’un article | Opus 5.5 ou un modèle plus léger | La tâche est simple : vous payez deux fois moins cher pour le même résultat. |
| Allocation sur toute une gamme de fonds | Fable 5.2 | Beaucoup de données à croiser, des contraintes à respecter toutes en même temps. |
| Bilan d’une situation complexe | Fable 5.2 | Il tient ensemble le civil, le fiscal et le patrimonial, et repère les incohérences entre les pièces. |
| Créer un simulateur ou un outil interne | Fable 5.2 | C’est sur le code que son avance est la plus nette. |
| Donnée nominative, sans conservation possible | Un autre modèle sous accord de zéro conservation, ou une solution hébergée en Europe | Fable 5.2 impose 30 jours de conservation (voir partie 2). |
Ce que ça coûte vraiment
Des ordres de grandeur au tarif à l’usage. Les volumes sont des hypothèses, et la sortie inclut le raisonnement du modèle. Avec un abonnement, vous ne payez pas à l’usage, mais vous avez une limite hebdomadaire.
| Tâche | Volume lu, puis écrit | Coût |
|---|---|---|
| Une allocation sur une gamme de 300 fonds | 30 000, puis 15 000 tokens | 0,84 $ |
| Un bilan patrimonial complexe | 20 000, puis 25 000 tokens | 1,16 $ |
| Un simulateur, en 10 allers-retours | 600 000, puis 150 000 tokens | 10,80 $ |
Le bon calcul. Le coût du modèle est négligeable. Ce qui compte, c’est votre temps. Chronométrez une tâche avant, puis après : heures gagnées par mois, multipliées par votre taux horaire. Un simulateur se construit une fois et sert à chaque rendez-vous. Une allocation modèle se décline sur tous les clients du même profil. C’est là que se fait la rentabilité.
02 · La réglementation : compte personnel, sous-traitance, conservation
Dès qu’une donnée client entre dans une IA, votre cabinet est responsable de ce traitement au sens du RGPD. Le fournisseur de l’IA est votre sous-traitant. Tout le reste en découle.
Le cas ChatGPT, et de tout compte gratuit ou personnel
Le problème ne vient pas de la marque, il vient du type de compte. Un compte gratuit ou personnel, chez OpenAI comme chez Anthropic, relève de conditions « grand public ».
| Compte gratuit ou personnel | Offre professionnelle (Team, Enterprise, API) | |
|---|---|---|
| Contrat | Aucun contrat de sous-traitance signé avec le cabinet. | Un contrat de sous-traitance (article 28 du RGPD, le « DPA » des fournisseurs) encadre le traitement. |
| Entraînement | Selon les réglages, vos conversations peuvent servir à entraîner les modèles. Chez Anthropic, un utilisateur qui l’autorise voit ses conversations conservées jusqu’à cinq ans. | Le fournisseur n’entraîne pas ses modèles sur vos contenus. |
| Conservation | Fixée par les conditions grand public. | Une durée de conservation définie. |
| Comptes | Aucune maîtrise sur ce que font vos collaborateurs avec leur compte perso. | Les comptes sont gérés par le cabinet. |
| Conclusion | Aucune donnée client, jamais. | C’est le minimum pour travailler. |
Les cinq conditions d’un usage professionnel
- Une offre professionnelle au nom du cabinet. Pas de compte perso, pas de carte bancaire personnelle d’un collaborateur.
- Un contrat de sous-traitance signé. Vérifiez qu’il est bien intégré à votre contrat, et gardez-le dans votre dossier RGPD.
- Une conservation connue. Vous devez pouvoir dire à votre client combien de temps ses données restent chez le fournisseur.
- Un transfert hors de l’Union encadré. Anthropic et OpenAI sont américains. Le transfert repose sur le Data Privacy Framework ou sur des clauses contractuelles types.
- Une trace dans votre cabinet. Le traitement est inscrit à votre registre, vos clients sont informés, et vous ne donnez à l’IA que ce qui est nécessaire.
Fable 5.2 et la « zéro conservation »
La zéro conservation (zero data retention) est un accord par lequel le fournisseur ne garde pas vos échanges. C’est l’idéal pour des données patrimoniales. Mais elle ne s’applique pas à Fable 5.2 pour un cabinet : Fable 5.2 conserve par défaut 30 jours les demandes et les réponses, pour détecter les abus.
Une exception existe pour certaines grandes entreprises éligibles (le programme Enterprise Frontier Safeguards). Un cabinet de CGP n’y a pas accès aujourd’hui. Et les contenus signalés comme des violations peuvent être conservés jusqu’à deux ans.
Ce que ça implique. Avec Fable 5.2, considérez que tout ce que vous envoyez reste 30 jours aux États-Unis. Vous travaillez donc sans donnée nominative (niveaux 1 et 2 de la partie 3). Si un dossier exige du nominatif sans aucune conservation, il vous faut un autre modèle sous accord de zéro conservation, ou une solution hébergée en Europe.
Le transfert vers les États-Unis
Le Data Privacy Framework, adopté en juillet 2023, autorise les transferts vers les entreprises américaines certifiées. Le Tribunal de l’Union européenne l’a validé le 3 septembre 2025, et un pourvoi est en cours devant la Cour de justice (affaire C-703/25 P). Le cadre est donc valide aujourd’hui, sans être définitivement sécurisé : les deux cadres précédents ont été annulés, en 2015 et en 2020.
En pratique : vérifiez que votre fournisseur est certifié, gardez la preuve, et prévenez votre client que ses données peuvent transiter par des serveurs américains.
Le devoir de conseil ne se délègue pas
- L’IA prépare, vous décidez. Le rapport d’adéquation et la recommandation sont signés par le conseiller, sur la base de sa propre analyse.
- Vous gardez une trace. Le prompt, la réponse et vos corrections vont au dossier. En cas de contrôle, vous montrez votre démarche.
- Vous vérifiez. Un modèle peut se tromper sur un seuil fiscal ou inventer une donnée de fonds. Les prompts de ce guide lui interdisent d’inventer, mais la vérification reste la vôtre.
- Vous formez votre équipe. Le règlement européen sur l’IA (AI Act, article 4) demande que les personnes qui utilisent l’IA en aient une maîtrise suffisante.
- Côté AMF. L’autorité déploie sa feuille de route sur l’IA en 2026. À la date de ce guide, nous n’avons pas trouvé de doctrine contraignante propre aux CIF sur l’usage des modèles de langage. Les règles habituelles s’appliquent donc pleinement.
03 · Le client : l’informer, obtenir son accord, ou pseudonymiser
Votre client vous confie son patrimoine, sa famille et ses projets. Il a le droit de savoir que vous utilisez une IA, où vont ses données et combien de temps elles y restent.
Trois niveaux de données, trois niveaux d’exigence
| Niveau | Ce que vous donnez à l’IA | Ce qu’il vous faut | Exemples |
|---|---|---|---|
| 1 · Zéro donnée client | Vos trames, vos process, des données de marché, des cas fictifs. | Une offre professionnelle. Rien à demander au client. | Simulateurs, gestionnaire de tâches, allocations modèles, trame de bilan. |
| 2 · Pseudonymisé | La situation réelle, sans rien qui permette d’identifier la personne. | Offre professionnelle, contrat de sous-traitance, information du client, table de correspondance gardée chez vous. | Bilan patrimonial d’un client, préparation de rendez-vous. |
| 3 · Nominatif | Les pièces et les données telles quelles. | Tout ce qui précède, plus l’accord écrit du client sur l’IA, le transit américain et la conservation. | À éviter avec Fable 5.2 tant que la conservation est de 30 jours. |
Demander l’accord du client
Le RGPD n’exige pas toujours un consentement. Mais un accord écrit, donné en connaissance de cause, vous protège et respecte votre client. Le bon moment est l’entrée en relation : vous l’ajoutez à votre lettre de mission ou à votre document d’entrée en relation, et vous mettez à jour votre politique de confidentialité.
La clause, à adapter et à faire valider par votre DPO
Dans le cadre de sa mission, le cabinet [NOM DU CABINET] peut utiliser des outils d'intelligence artificielle pour préparer ses analyses et ses documents.

Ces outils sont fournis dans le cadre d'une offre professionnelle, avec un contrat de sous-traitance conforme à l'article 28 du RGPD. Vos données ne servent pas à entraîner les modèles. Elles peuvent transiter par des serveurs situés aux États-Unis et y être conservées jusqu'à 30 jours par le prestataire, à des fins de sécurité.

Chaque analyse est relue, corrigée et validée par votre conseiller, qui reste seul responsable du conseil délivré.

☐ J'accepte que mes données soient traitées dans ces conditions.
☐ Je refuse. Mes données seront alors rendues non identifiantes avant tout traitement par un outil d'intelligence artificielle.

Date et signature :
Si le client refuse, ou par défaut : pseudonymiser
Pseudonymiser, c’est remplacer tout ce qui identifie la personne par un code, et garder la table de correspondance chez vous, hors de l’IA. Faites ce travail à la main ou dans votre tableur, avant de coller quoi que ce soit.
| Donnée d’origine | Ce que vous envoyez | Pourquoi |
|---|---|---|
| Nom, prénom | CLIENT_A, CONJOINT_A, ENFANT_1 | Le code suffit au raisonnement. |
| Date de naissance | L’âge | Le calcul fiscal a besoin de l’âge, pas du jour. |
| Adresse | Rien, ou le pays de résidence fiscale | Inutile à l’analyse. |
| Employeur, nom de la société | Le secteur, la forme juridique, le pourcentage détenu | Un dirigeant se retrouve en une recherche. |
| Numéros de contrat, IBAN, numéro fiscal | Rien | Jamais utiles, toujours sensibles. |
| Montants | Les montants, arrondis si le patrimoine est très reconnaissable | L’analyse en a besoin. |
| Ville d’un bien | « Résidence secondaire, littoral », ou la valeur seule | Un bien précis peut identifier son propriétaire. |
La nuance à connaître. Une donnée pseudonymisée reste une donnée personnelle au sens du RGPD, tant que quelqu’un peut refaire le lien. Vous réduisez fortement le risque, vous ne sortez pas du RGPD. C’est pour cela que l’offre professionnelle et le contrat de sous-traitance restent nécessaires au niveau 2. Seul un cas type inventé (niveau 1) n’est plus une donnée personnelle.
04 · Construire une allocation sur toute la gamme d’un contrat
Niveau 1 : aucune donnée client.
Vous donnez à Claude tous les fonds référencés dans le contrat. Il vous propose des allocations pour un niveau de SRI, avec les poids, les performances et les fragilités de chaque proposition.
Quand ça vaut le coup. Vous construisez ou révisez vos portefeuilles modèles par profil. Vous découvrez un nouveau contrat et sa gamme de 300 unités de compte. Vous préparez une proposition d’arbitrage et voulez comparer trois options.
Ce que Claude fait bien ici. Lire toute la gamme sans en oublier une ligne, respecter dix contraintes à la fois, repérer les doublons et les concentrations, justifier chaque ligne à partir de vos données.
Les données à apporter
| Donnée | Détail | Où la trouver |
|---|---|---|
| La gamme complète | ISIN, nom, société de gestion, catégorie, SRI, classification SFDR, frais courants, encours, date de création. | Liste des supports de l’assureur, export de votre outil de données de fonds. |
| Les performances | Annualisées sur 1, 3 et 5 ans, volatilité sur 3 et 5 ans, perte maximale. Avec la date d’arrêté. | Votre outil de données de fonds. |
| Le fonds en euros | Dernier taux servi, part d’UC exigée pour y accéder, plafond éventuel. | Conditions de l’assureur. |
| Les règles du contrat | Minimum par support, nombre maximum de lignes, frais d’arbitrage, supports à fenêtre. | Conditions générales. |
| Le profil cible | SRI visé, horizon, objectif, préférences de durabilité, exclusions. | Votre questionnaire de profil, sans le nom du client. |
| Vos convictions | Poids maximum par fonds et par société de gestion, fonds favoris, fonds écartés. | Votre comité d’allocation. |
Les étapes
- Exportez la gamme dans un tableur. Une ligne par fonds, une colonne par donnée, la date d’arrêté dans le nom du fichier.
- Joignez le fichier ou collez le tableau dans la conversation, puis collez le prompt ci-dessous avec vos paramètres.
- Lisez d’abord le contrôle qualité. Si Claude signale des lignes incomplètes, corrigez votre fichier avant d’aller plus loin.
- Challengez le résultat avec les questions de relance.
- Vérifiez chaque ISIN et chaque SRI retenus sur le DIC du fonds.
- Validez en comité, puis rédigez vous-même l’adéquation au client concerné.
Le prompt à copier : allocation
RÔLE
Tu es l'analyste allocation d'un cabinet français de conseil en gestion de patrimoine (CIF et courtier en assurance). Tu prépares une base de travail pour le conseiller. Tu ne délivres pas de recommandation personnalisée : c'est le conseiller qui décide et qui signe.

CONTEXTE
Contrat : [NOM DU CONTRAT], assureur [ASSUREUR], type [assurance vie / capitalisation / PER], en gestion libre.
Le tableau joint contient TOUS les supports référencés dans ce contrat, arrêtés au [DATE]. Colonnes : ISIN, nom, société de gestion, catégorie, SRI, SFDR, frais courants, encours, date de création, performance annualisée 1 an, 3 ans, 5 ans, volatilité 3 ans, 5 ans, perte maximale.
Fonds en euros : taux servi [X] %, accessible avec au moins [X] % d'unités de compte, plafonné à [X] % de l'encours.

OBJECTIF
Construire une allocation cible pour un profil SRI [3] sur 7, horizon [8] ans, objectif [valorisation d'un capital avec des retraits possibles à partir de la 5e année].

CONTRAINTES À RESPECTER TOUTES
- Entre [6] et [10] lignes, minimum [5] % par ligne.
- Maximum [20] % sur un même fonds et [30] % sur une même société de gestion.
- Aucun fonds de moins de [3] ans d'historique, aucun fonds de moins de [100] M€ d'encours.
- Durabilité : [au moins 50 % en fonds classés article 8 ou 9 / pas de contrainte].
- Exclusions : [liste de fonds, de catégories ou de sociétés de gestion].
- Fonds à privilégier si les données le justifient : [liste].

MÉTHODE, DANS CET ORDRE
1. Contrôle qualité. Liste les lignes incomplètes, les doublons de parts et les valeurs aberrantes. Ne corrige rien, signale.
2. Univers éligible. Indique combien de fonds restent après application des contraintes, et combien chaque contrainte en élimine.
3. Trois allocations qui respectent toutes le profil : une prudente, une centrale, une dynamique. Pour chacune, un tableau : ISIN, nom, catégorie, SRI, poids, rôle de la ligne (cœur, diversification ou satellite).
4. Pour chaque allocation, calcule et montre le détail du calcul : SRI moyen pondéré, frais courants pondérés, performance annualisée pondérée sur 3 et 5 ans, volatilité pondérée, répartition par classe d'actifs, par zone géographique et par société de gestion.
5. Justifie chaque ligne en une phrase, uniquement à partir des données du tableau.
6. Fragilités. Pour chaque allocation : concentrations, fonds redondants, lignes qui pèsent le plus dans le risque, comportement probable dans une année comme la pire du tableau.
7. Ce qu'il te manque pour aller plus loin.

RÈGLES STRICTES
- Tu n'utilises que les fonds du tableau. Tu ne cites aucun fonds extérieur.
- Tu n'inventes aucune donnée. Si une valeur manque, tu écris « non fourni » et tu exclus le fonds du calcul concerné.
- Tu précises que le SRI moyen pondéré est un indicateur de pilotage et non un SRI réglementaire, et que la volatilité pondérée est une borne haute qui ignore les corrélations.
- Tu rappelles une fois que les performances passées ne préjugent pas des performances futures.
- S'il manque une information bloquante, tu poses tes questions avant de commencer.

FORMAT
Des tableaux pour les allocations et les calculs, des phrases courtes pour le reste. Termine par un comparatif des trois allocations sur une seule ligne chacune.
Relancer, puis vérifier
Les questions de relance :
- « Quelle ligne contribue le plus au risque de l’allocation centrale ? »
- « Refais l’allocation centrale sans la société de gestion X. »
- « Quels fonds écartés auraient amélioré la performance à 5 ans, et pourquoi les as-tu écartés ? »
- « Décline la même logique pour un SRI 4 et un SRI 5. »
Ce que vous vérifiez toujours : chaque ISIN existe dans votre liste et correspond à la bonne part ; le SRI de chaque fonds, sur son DIC ; la date des données de performance ; le total des poids, qui fait bien 100 %.
05 · Le bilan patrimonial d’une situation complexe
Niveau 2 : données pseudonymisées.
Un dirigeant remarié, des enfants de deux unions, une holding, une SCI et un projet de cession. C’est sur ce type de dossier que Fable 5.2 apporte le plus : il tient tous les fils en même temps.
Ce qu’il fait pour ce client :
- Structurer le recueil en une cartographie : famille, actifs, passifs, revenus, sociétés, dispositions existantes.
- Lister ce qui manque avant d’analyser. C’est souvent la partie la plus utile.
- Repérer les points d’attention : protection du conjoint face aux enfants d’une première union, clauses bénéficiaires, détention des titres, préparation de la cession, IFI, retraite, prévoyance.
- Comparer des scénarios, avec leurs avantages, leurs risques et leurs conditions.
- Rédiger la trame du bilan et une version claire pour le client.
- Préparer vos questions pour le rendez-vous suivant, et celles à poser au notaire ou à l’avocat.
Ce qu’il ne fait pas à votre place :
- Valider un chiffre fiscal. Ses connaissances s’arrêtent à juin 2026. Chaque barème et chaque seuil se vérifie sur une source officielle.
- Remplacer le notaire ou l’avocat. Il identifie les sujets civils et fiscaux, il ne les tranche pas.
- Choisir les produits. C’est votre recommandation.
- Connaître votre client. Ce qu’il ne dit pas, ses craintes, ses relations familiales : c’est votre métier.
Les données à apporter, pseudonymisées
| Bloc | Ce qu’il faut pour une bonne analyse |
|---|---|
| Famille | Âges, situation et régime matrimonial avec la date, enfants (âge, de quelle union, à charge ou non), personnes vulnérables à protéger. |
| Dispositions existantes | Donation entre époux, testament, donations déjà faites (date, montant, bénéficiaire, nature), mandat de protection future. |
| Actifs | Pour chaque actif : nature, valeur, date et mode d’acquisition, mode de détention (propre, commun, indivis, démembré, via société), revenus produits. |
| Contrats | Assurance vie et PER : date de souscription, versements avant et après 70 ans, encours, type de clause bénéficiaire. |
| Sociétés | Forme, activité, pourcentage détenu et par qui, valorisation estimée, compte courant d’associé, pacte existant, rémunération et dividendes. |
| Passifs | Capital restant dû, taux, échéance, assurance emprunteur, garanties données. |
| Revenus et fiscalité | Revenus par nature, TMI, IFI ou non, résidence fiscale. |
| Objectifs | Trois à cinq objectifs classés par priorité, avec leur horizon. Les mots du client, pas les vôtres. |
Les étapes
- Pseudonymisez le recueil avec la méthode de la partie 3.
- Lancez la phase 1 du prompt. Claude ne vous donne que la cartographie et ses questions. Ne sautez pas cette étape.
- Répondez aux questions, ou notez celles à poser au client.
- Lancez la phase 2 pour le diagnostic et les scénarios.
- Vérifiez chaque point fiscal sur le BOFiP, Légifrance ou impots.gouv. Le prompt demande à Claude de marquer ce qui est à vérifier.
- Lancez la phase 3 pour la rédaction, puis réécrivez avec vos mots, remettez les noms, et signez.
L’astuce qui change la qualité. La phase 1 est celle qui vous fait gagner le plus. Sur un dossier complexe, la liste des informations manquantes et des incohérences vous donne votre ordre du jour pour le deuxième rendez-vous. Beaucoup de conseillers s’arrêtent là et rédigent eux-mêmes la suite.
Le prompt à copier : bilan patrimonial
RÔLE
Tu es ingénieur patrimonial dans un cabinet français de conseil en gestion de patrimoine. Tu prépares le travail du conseiller, qui valide, corrige et signe. Tu raisonnes en droit français : civil, fiscal, social.

CADRE
Les données ci-dessous sont pseudonymisées (CLIENT_A, CONJOINT_A, ENFANT_1...). Ne cherche pas à identifier les personnes. Tes connaissances fiscales peuvent être dépassées : pour chaque règle chiffrée (barème, abattement, seuil, taux, délai), cite le texte de référence et ajoute la mention [À VÉRIFIER].

SITUATION
[Colle ici le recueil pseudonymisé, bloc par bloc : famille, dispositions existantes, actifs, contrats, sociétés, passifs, revenus et fiscalité.]

OBJECTIFS DU CLIENT, PAR ORDRE DE PRIORITÉ
1. [ex. protéger CONJOINT_A sans léser les enfants de la première union]
2. [ex. préparer la cession de la société d'exploitation d'ici 3 ans]
3. [ex. obtenir 6 000 € nets par mois à la retraite, à 62 ans]

TU TRAVAILLES EN TROIS PHASES. TU T'ARRÊTES À LA FIN DE CHAQUE PHASE ET TU ATTENDS MON ACCORD.

PHASE 1 : COMPRENDRE
a) Cartographie de la situation en tableaux : famille, actifs par mode de détention, passifs, revenus, sociétés avec le schéma de détention décrit ligne par ligne.
b) Patrimoine brut, net, et répartition par grande classe d'actifs, avec le détail des calculs.
c) Incohérences ou anomalies dans les données (totaux qui ne tombent pas juste, dates impossibles, détention floue).
d) Liste des informations manquantes, classées en « bloquant » et « utile », avec pour chacune la raison pour laquelle tu en as besoin.
Arrête-toi là.

PHASE 2 : DIAGNOSTIQUER
a) Ce qui se passe si rien ne change : au décès de CLIENT_A, puis de CONJOINT_A, qui reçoit quoi, avec quels droits, et quels points de tension.
b) Les points d'attention, par thème : régime matrimonial et protection du conjoint, transmission, société et projet de cession, fiscalité des revenus et du patrimoine, retraite, prévoyance. Pour chaque point : le constat, l'enjeu, le niveau d'urgence.
c) Pour chacun des objectifs, deux ou trois pistes. Pour chaque piste : le principe, les conditions à réunir, les avantages, les risques et les limites, l'ordre de grandeur de l'effet avec le calcul détaillé, le professionnel à associer (notaire, avocat, expert-comptable).
d) Les pistes qui se contredisent entre elles, et l'ordre dans lequel les mettre en œuvre.
e) La liste de tout ce qui porte la mention [À VÉRIFIER], regroupée à la fin.
Arrête-toi là.

PHASE 3 : RÉDIGER
a) Le plan du bilan patrimonial, puis le texte : situation, analyse, pistes, plan d'action daté.
b) Une synthèse d'une page pour le client, sans jargon.
c) Les questions à poser au client au prochain rendez-vous, et celles à poser au notaire.

RÈGLES STRICTES
- Tu n'inventes aucune donnée. Si une information manque, tu le dis et tu poses une hypothèse explicite, signalée comme telle.
- Tu ne recommandes aucun produit nommé et aucun fournisseur.
- Tu distingues toujours le fait (ce que disent les données), la règle (ce que dit le texte) et ton hypothèse.
- Tu écris en phrases simples. Les montants sont en euros, arrondis à la centaine.
06 · Créer vos propres simulateurs
Niveau 1 : aucune donnée client.
Vous décrivez le calcul, vous donnez les barèmes en vigueur, et Claude vous construit un simulateur utilisable en rendez-vous. Aucune donnée client n’entre dans l’IA : le client saisit ses chiffres dans l’outil, pas dans la conversation.
Quand ça vaut le coup. Vous refaites le même calcul dans Excel plusieurs fois par mois. Vous voulez montrer un résultat en direct au client, en changeant une hypothèse. Votre logiciel ne fait pas exactement le calcul dont vous avez besoin.
Les simulateurs les plus utiles en cabinet :
- Droits de succession et de donation, avec ou sans assurance vie.
- Comparaison d’enveloppes, nettes de frais et de fiscalité.
- Effort d’épargne pour un revenu cible à la retraite.
- Valeur de l’usufruit et de la nue-propriété.
- Fiscalité d’un rachat sur assurance vie.
Les données à apporter
| Donnée | Détail |
|---|---|
| La règle de calcul | Décrivez le calcul comme vous l’expliqueriez à un stagiaire : les entrées, les étapes, la sortie. |
| Les barèmes en vigueur | Copiez-les depuis la source officielle (impots.gouv, BOFiP, Légifrance), avec la date. Ne laissez pas Claude les retrouver de mémoire. |
| Trois cas tests | Trois situations dont vous connaissez déjà le résultat exact, calculé à la main ou avec un simulateur officiel. |
| Votre charte | Couleurs, logo, nom du cabinet, mentions à afficher. |
Les étapes
- Écrivez le besoin en dix lignes : qui l’utilise, ce qu’on saisit, ce qu’on veut voir.
- Collez les barèmes et le prompt ci-dessous.
- Testez vos trois cas. Si un résultat diffère, donnez à Claude l’écart et votre calcul détaillé : il corrige.
- Testez les cas limites : zéro, montants très élevés, champ laissé vide.
- Vérifiez les mentions : date des barèmes, hypothèses, caractère indicatif du résultat.
- Notez la date de mise à jour dans votre agenda. À chaque loi de finances, vous redonnez les barèmes et refaites les trois tests.
La règle d’or. Un simulateur qui n’a pas passé vos trois cas tests ne sort pas du cabinet. Et un simulateur dont les barèmes ne sont pas datés à l’écran est un risque pour votre devoir de conseil.
Le prompt à copier : simulateur
RÔLE
Tu es développeur d'outils internes pour un cabinet français de conseil en gestion de patrimoine. Tu construis un simulateur fiable, lisible par un client non spécialiste, utilisable en rendez-vous sur un ordinateur ou une tablette.

L'OUTIL À CONSTRUIRE
Nom : [Simulateur de droits de succession en ligne directe]
Utilisateur : le conseiller, en rendez-vous, avec le client à côté de lui.
But : [montrer l'effet d'une donation ou d'un versement en assurance vie sur les droits à payer par les enfants].

LES ENTRÉES
[Liste des champs, avec leur unité et leur valeur par défaut. Exemple :
- patrimoine net taxable du défunt, en euros
- nombre d'enfants
- donations déjà faites à chaque enfant, avec leur date
- capitaux d'assurance vie, répartis entre versements avant et après 70 ans
- bénéficiaires de l'assurance vie]

LES RÈGLES DE CALCUL ET LES BARÈMES
Voici les règles et les barèmes en vigueur au [DATE], copiés depuis [SOURCE]. Tu utilises exclusivement ces valeurs. Tu n'en ajoutes aucune de mémoire.
[Colle ici les barèmes, abattements, seuils et délais.]
Ordre du calcul : [décris les étapes dans l'ordre].

LES SORTIES
- Le résultat principal en grand, par enfant et au total.
- Le détail du calcul, étape par étape, dépliable.
- Une comparaison côte à côte de deux scénarios, A et B, que le conseiller modifie en direct.
- Un graphique simple qui compare les deux scénarios.

MES TROIS CAS TESTS
Cas 1 : [entrées] donne [résultat attendu].
Cas 2 : [entrées] donne [résultat attendu].
Cas 3 : [entrées] donne [résultat attendu].
Avant de me livrer l'outil, exécute ces trois cas et montre-moi le résultat obtenu à côté du résultat attendu. Si un cas échoue, corrige avant de livrer.

EXIGENCES
- Un seul fichier, qui fonctionne sans connexion et sans envoyer aucune donnée où que ce soit. Aucune saisie n'est enregistrée.
- Tous les barèmes sont regroupés en tête du code, dans un bloc clairement commenté, pour que je puisse les mettre à jour sans toucher au reste.
- Chaque champ est contrôlé : pas de valeur négative, message clair si un champ est vide.
- Les montants sont affichés en euros, avec un espace pour les milliers, arrondis à l'euro.
- En pied de page, en permanence : « Simulation indicative établie selon les barèmes en vigueur au [DATE]. Elle ne constitue pas un conseil. »
- Design sobre : fond blanc, couleur principale [CODE COULEUR], nom du cabinet [NOM] en en-tête, texte lisible à un mètre.

AVANT DE CODER
Reformule la règle de calcul en cinq lignes et pose-moi tes questions s'il reste une ambiguïté. Ne code qu'après ma validation.
07 · Votre gestionnaire de tâches maison
Niveau 1 : aucune donnée client.
Souscriptions, versements, arbitrages, rachats : chaque opération passe par les mêmes étapes, et c’est entre deux étapes qu’elle se perd. Vous construisez l’outil de suivi à l’image de votre process, sans nom de client dedans.
Quand ça vaut le coup. Vous avez plus d’une vingtaine d’opérations en cours en même temps. Plusieurs personnes interviennent sur un même dossier. Vous relancez les assureurs de mémoire, ou sur un tableur que personne ne tient à jour.
Ce que l’outil doit faire :
- Une fiche par opération, avec son étape, son responsable et sa date limite.
- Une liste de pièces qui change selon le type d’opération.
- Une alerte sur ce qui dépasse le délai normal de l’assureur.
- Une vue par personne, par assureur et par étape.
Les données à apporter
| Donnée | Détail |
|---|---|
| Vos types d’opérations | Souscription, versement complémentaire, arbitrage, rachat partiel ou total, transfert, changement de clause bénéficiaire. |
| Les étapes de chacune | Par exemple : pièces à réunir, documents réglementaires, signature, envoi à l’assureur, accusé de réception, opération validée, client informé. |
| Les pièces par type | La liste exacte que vous demandez aujourd’hui, avec la durée de validité de chaque pièce. |
| Les délais normaux | Par assureur et par type d’opération, d’après votre expérience. C’est ce qui déclenche les alertes. |
| Les rôles | Qui fait quoi : conseiller, assistant, back-office. |
| Dix opérations fictives | Pour tester. Avec des références de dossier (D-2026-014), jamais de nom. |
Les étapes
- Décrivez votre process réel pour une opération, de la demande du client à la confirmation. Dictez-le si c’est plus simple.
- Lancez le prompt avec vos types d’opérations, vos étapes et vos délais.
- Testez avec vos dix opérations fictives pendant une semaine, à côté de votre suivi habituel.
- Corrigez ce qui ne colle pas à votre façon de travailler. Une étape en trop, et l’équipe ne l’utilisera pas.
- Passez à la version durable quand le process est stable.
Version d’essai, puis version durable. La première version tourne dans votre navigateur. Elle est parfaite pour valider le process, mais ses données restent sur un seul poste : exportez votre fichier CSV chaque soir. Quand le process est stable, demandez à Claude de transformer l’outil en une base partagée, dans l’outil collaboratif que vous utilisez déjà, ou en une petite application hébergée sur un serveur du cabinet. C’est aussi à ce moment qu’on peut le brancher à votre CRM et à la signature électronique.
Le prompt à copier : gestionnaire de tâches
RÔLE
Tu es développeur d'outils internes pour un cabinet français de conseil en gestion de patrimoine de [N] personnes. Tu construis un outil de suivi des opérations clients, simple au point qu'une assistante l'adopte en dix minutes.

LE PROBLÈME À RÉSOUDRE
[Décris ta situation en trois phrases. Exemple : nous avons en permanence 40 opérations en cours chez 6 assureurs. Le suivi se fait sur un tableur et dans les mails. Des dossiers restent bloqués deux semaines sans que personne ne le voie.]

LES OPÉRATIONS ET LEURS ÉTAPES
Types d'opérations : [souscription, versement complémentaire, arbitrage, rachat partiel, rachat total, transfert].
Étapes communes, dans l'ordre : [1. demande reçue, 2. pièces réunies, 3. documents réglementaires prêts, 4. signature obtenue, 5. envoyé à l'assureur, 6. accusé de réception, 7. opération validée, 8. client informé].
Pièces attendues par type d'opération : [liste, avec la durée de validité de chaque pièce].
Délai normal entre l'envoi et la validation, par assureur : [ASSUREUR 1 : 5 jours ouvrés, ASSUREUR 2 : 10 jours ouvrés...].
Rôles : [conseiller, assistant, back office], et qui est responsable de quelle étape.

CE QUE L'OUTIL DOIT FAIRE
- Créer une opération en moins de 30 secondes : référence du dossier, type, assureur, montant, responsable, date de la demande.
- Afficher toutes les opérations en colonnes, une colonne par étape, et faire avancer une fiche d'un clic.
- Proposer pour chaque fiche la checklist de pièces qui correspond à son type, avec une alerte si une pièce est périmée.
- Calculer seul la date limite de chaque étape et faire ressortir en rouge ce qui est en retard, en orange ce qui arrive à échéance sous 2 jours ouvrés.
- Filtrer par responsable, par assureur, par type, par retard.
- Garder l'historique daté de chaque changement d'étape, avec l'auteur.
- Afficher en tête trois chiffres : opérations en cours, en retard, validées ce mois-ci.
- Exporter et importer toutes les données dans un fichier CSV.
- Générer d'un clic un texte de relance pour l'assureur, à partir de la référence, du type d'opération et du nombre de jours écoulés.

CONFIDENTIALITÉ
- L'outil n'affiche et ne stocke aucun nom de client. Chaque opération est identifiée par une référence de dossier du type D-2026-014. La correspondance avec le client reste dans notre CRM.
- Aucune donnée n'est envoyée à un service extérieur.

EXIGENCES
- Un seul fichier, utilisable dans un navigateur.
- Les types d'opérations, les étapes, les pièces et les délais sont regroupés en tête du code dans un bloc de configuration commenté, pour que je les modifie sans toucher au reste.
- Design sobre : fond blanc, couleur principale [CODE COULEUR], lisible sur un écran de portable.
- Livre l'outil avec dix opérations fictives réparties sur toutes les étapes, dont trois en retard, pour que je puisse tester tout de suite.

AVANT DE CODER
Reformule mon process en un schéma texte, signale les étapes qui te semblent manquer ou faire doublon, et pose-moi tes questions. Ne code qu'après ma validation.
08 · La méthode pour construire n’importe quel outil
Les quatre outils suivent la même logique. Une fois que vous l’avez, vous pouvez l’appliquer à votre trame de bilan, à votre comparatif de contrats ou à votre revue annuelle.
- Cadrer le besoin en dix lignes.
- Préparer des données fictives ou publiques.
- Écrire la consigne complète.
- Faire reformuler, puis lancer.
- Tester sur des cas dont vous connaissez le résultat.
- Mettre en service, et dater les mises à jour.
Ce qui fait une bonne consigne
- Un rôle précis. « Analyste allocation d’un cabinet CIF », pas « expert en finance ».
- Le contexte complet. Fable 5.2 lit un million de tokens : donnez-lui vos trames, vos process, vos exemples.
- Une méthode imposée, dans l’ordre. Vous obtenez un raisonnement que vous pouvez contrôler étape par étape.
- Des règles strictes. « Tu n’inventes aucune donnée », « tu n’utilises que la liste fournie ».
- Un format de sortie. Tableaux, longueur, ordre des parties.
- Un point d’arrêt. « Pose tes questions avant de commencer », « arrête-toi à la fin de la phase 1 ».
- Des cas tests. C’est ce qui sépare un outil d’une démonstration.
- Une demande de doute. « Marque [À VÉRIFIER] tout ce qui dépend d’un texte récent. »
Le prompt de contexte, à écrire une fois
Collez ce texte dans les instructions d’un projet Claude dédié au cabinet. Il s’applique ensuite à toutes vos conversations, et vos prompts deviennent plus courts.
Le prompt à copier : contexte du cabinet
Tu es l'assistant interne du cabinet [NOM], cabinet français de conseil en gestion de patrimoine.

QUI NOUS SOMMES
Statuts : [CIF, courtier en assurance (IAS), IOBSP, carte T]. Association professionnelle : [NOM].
Équipe : [N] conseillers, [N] assistants. Clientèle : [ex. dirigeants de PME et professions libérales, 250 familles].
Nos outils : [CRM, agrégateur, outil de données de fonds, signature électronique]. Nos principaux partenaires assureurs : [liste].
Notre mode de rémunération : [honoraires / commissions / mixte].

COMMENT TU TRAVAILLES
- Tu prépares, le conseiller valide et signe. Tu ne formules jamais de recommandation personnalisée définitive.
- Tu raisonnes en droit français. Pour toute règle chiffrée, tu cites le texte et tu ajoutes [À VÉRIFIER].
- Tu n'inventes aucune donnée, aucun fonds, aucune performance. Ce qui manque, tu le demandes.
- Si on te donne une information qui permet d'identifier un client (nom, adresse, numéro de contrat), tu le signales et tu proposes de la remplacer par un code.
- Tu poses tes questions avant de commencer une tâche longue.

COMMENT TU ÉCRIS
- En français, en phrases simples et complètes. Pas de jargon inutile avec les clients.
- Les montants en euros, avec un espace pour les milliers.
- Les documents destinés aux clients suivent notre ton : [ex. direct, chaleureux, vouvoiement].

NOS DOCUMENTS DE RÉFÉRENCE
[Joins au projet : ta trame de bilan, ta lettre de mission type, ta grille de profils de risque, tes portefeuilles modèles, ta procédure d'opérations.]
La liste à cocher avant chaque usage
| Avant de lancer | Si la réponse est non |
|---|---|
| J’utilise un compte professionnel du cabinet, avec un contrat de sous-traitance. | Aucune donnée client, même pseudonymisée. |
| Je sais à quel niveau de données je travaille (1, 2 ou 3). | Relisez la partie 3. |
| J’ai retiré tout ce qui identifie le client, ou j’ai son accord écrit. | Pseudonymisez avant de coller. |
| J’ai donné moi-même les barèmes et les données de marché, avec leur date. | Le résultat n’est pas fiable. |
| J’ai vérifié chaque chiffre fiscal et chaque fonds cité. | Le document ne sort pas. |
| J’ai gardé le prompt, la réponse et mes corrections au dossier. | Vous n’avez pas de trace en cas de contrôle. |
Aller plus loin
Ces quatre outils se construisent seul, en quelques soirées. Quand vous voulez les brancher à votre CRM, à vos pièces clients et à vos documents réglementaires, c’est notre métier : Charlie conçoit l’agent IA de votre cabinet, sans changer vos logiciels actuels.
Une question sur ce guide, ou un usage à creuser : écrivez à Thomas sur LinkedIn.
Questions fréquentes
Peut-on utiliser Claude Fable 5.2 avec des données clients ?
Oui, avec une offre professionnelle au nom du cabinet et un contrat de sous-traitance. Mais Fable 5.2 conserve les échanges 30 jours aux États-Unis : la bonne pratique est de pseudonymiser, ou d’avoir l’accord écrit du client pour du nominatif.
Un compte ChatGPT ou Claude personnel suffit-il pour un cabinet ?
Non. Un compte gratuit ou personnel relève de conditions grand public, sans contrat de sous-traitance signé avec le cabinet. Il ne doit recevoir aucune donnée client.
Combien coûte Claude Fable 5.2 ?
8 $ par million de tokens en entrée et 40 $ en sortie à l’usage, soit environ 1 $ pour une allocation sur 300 fonds ou un bilan complexe. Il est aussi inclus dans les forfaits payants Pro, Max, Ultra, Team et Enterprise, avec une limite hebdomadaire.
Faut-il Fable 5.2 pour toutes les tâches du cabinet ?
Non. Il se justifie sur les tâches longues : allocation sur toute une gamme, bilan complexe, simulateur. Pour un mail ou un résumé, Opus 5.5 ou un modèle plus léger donne le même résultat pour deux fois moins cher.
Sources
- Modèle et prix : Anthropic, page « Claude Fable 5.2 », 9 novembre 2026 ; CNBC, 9 novembre 2026 ; InformatiqueNews, « Claude Fable 5.2 : Anthropic baisse ses prix », novembre 2026 ; La Fusée, fiche technique de Fable 5.2, novembre 2026.
- Tests comparés : tableau publié par Anthropic au lancement, repris par Neowin et Valletta Software ; indice Artificial Analysis v5.0.1, cité par Crux Digits et Apiyi.
- Conservation des données : Anthropic, page « Claude Fable 5.2 », section sur la conservation ; The Register, « Anthropic promises zero data retention », 2 septembre 2026 ; Proton, « What zero data retention means for businesses », octobre 2026 ; Sondero, « Zero retention: what the term actually means », octobre 2026.
- Transferts vers les États-Unis : Tribunal de l’Union européenne, 3 septembre 2025, affaire T-553/23, Latombe c. Commission ; pourvoi C-703/25 P ; Solutions Numériques, juin 2026 ; European Data Protection Law Review, 2026, n° 1.
- Régulateur : AMF, « Priorités d’action et de supervision 2026 », janvier 2026 ; règlement (UE) 2024/1689 sur l’intelligence artificielle, article 4 ; règlement (UE) 2016/679 (RGPD), articles 28 et 44 et suivants.
Document d’information établi le 11 novembre 2026. Il ne remplace ni un avis juridique, ni l’avis de votre DPO, ni les positions de votre association professionnelle, et ne constitue ni un conseil fiscal ni une recommandation d’investissement. Les prix, les fonctionnalités et les règles de conservation des fournisseurs évoluent : vérifiez-les avant de vous engager.
À lire ensuite
Guides & modes d’emploi
Prompt, assistant IA, agent IA : le guide pratique, écran par écran
19 minGuides & modes d’emploi
Monter soi-même son agent d’allocation et d’adéquation, en trente minutes
3 minGuides & modes d’emploi
IA et gestion de patrimoine : le cadre réglementaire d’un cabinet, en cinq règles
4 min